


4 ETF kopírující malé podhodnocené americké firmy

Čtyři nejznámější americká ETF na malé hodnotové firmy nesou téměř shodné názvy, ale každé kupuje jiné portfolio. Liší se definicí malé firmy, důrazem na ziskovost i nákladovostí v rozpětí od 0,05 % do 0,27 % ročně. Za posledních pět let činil rozdíl mezi nejlepším a nejhorším z nich 4,5 procentního bodu ročně.
Klíčové body
Pětiletý výnos se v rámci čtveřice liší o 4,5 p. b. ročně. Nejlepší fond k 30. 9. 2026 vynesl 11,17 % ročně, nejslabší 6,66 %. Rozdíl vychází hlavně z metodiky, nikoli z náhody.
Nejsilnější sklon k ziskovosti přesahuje dvojnásobek indexu. Vážený poměr zisku k účetní hodnotě dosahuje 0,32 proti 0,14 u srovnávacího indexu malých hodnotových firem.
„Malá firma“ může mít medián tržní kapitalizace 9,9 mld. USD. Nejširší pojetí zasahuje do pásma, které jiní poskytovatelé řadí ke středním společnostem.
Malé hodnotové firmy se obchodují za 17,3násobek zisků, velké americké firmy za 29,7násobek. Segment je výrazně levnější, levnost sama o sobě ale vyšší výnos nezaručuje.
Rozdíl v nákladech 0,20 p. b. ročně stojí za 20 let 3,6 % konečné hodnoty. Aktivní faktorový sklon musí do budoucna přinést více, než kolik stojí.
Americký akciový trh je dnes výrazně koncentrovaný. Informační technologie tvoří 38,6 % fondu iShares Core S&P 500 a index se obchoduje téměř za 30násobek zisků. Investor, který hledá protiváhu, často sáhne po malých hodnotových firmách. Čtyři nejznámější ETF v tomto segmentu však nejsou zaměnitelné. Pouze IJS a VBR skutečně kopírují index, AVUV a DFSV jsou systematicky aktivně řízené fondy. Rozhodnutí mezi nimi je ve skutečnosti volbou mezi čtyřmi definicemi toho, co je malá a levná firma.
Co znamená small-cap a value
Malá firma nemá jednotnou definici
Pojem small-cap označuje společnosti s relativně nízkou tržní kapitalizací, hranice však určuje každý poskytovatel jinak. Index Russell 2000 zahrnuje 2 000 nejmenších firem z 3 000 největších. Index S&P SmallCap 600 sestavuje komise a vyžaduje kladné účetní zisky. Avantis a Dimensional si stanovují vlastní hranice odvozené od nejmenších 10 % tržní kapitalizace nebo od firem menších než tisící největší americká společnost. Výsledkem je, že vážený průměr tržní kapitalizace AVUV činí 3,7 mld. USD, zatímco medián VBR je 9,9 mld. USD.
Hodnota se měří poměry, ne názorem
Hodnotové akcie jsou firmy s nízkou cenou vzhledem k účetní hodnotě, ziskům, tržbám nebo peněžním tokům. Ukazatel cena k účetní hodnotě (P/B) porovnává tržní cenu s vlastním kapitálem v rozvaze, poměr cena k zisku (P/E) porovnává cenu s čistým ziskem. Kombinace small-cap value tedy vybírá menší společnosti, které trh oceňuje nízko. Takový koš má jiný profil rizika než široký trh: více bank, průmyslu, energetiky a cyklického spotřebitelského zboží, výrazně méně technologických gigantů.
Proč může prémie existovat a proč nemusí přijít
Akademický výzkum Eugena Famy a Kennetha Frenche popsal historickou prémii malých a levných firem. Jedno vysvětlení ji chápe jako odměnu za vyšší riziko, protože menší a zadlužené firmy hůře snášejí recese. Druhé ji připisuje chování investorů, kteří přeplácejí atraktivní příběhy. Avantis na datech z let 1963 až 2025 uvádí, že levnější a ziskovější americké firmy vynášely 13,8 % ročně, zatímco dražší a méně ziskové 6,4 %. Jde o analýzu správce, který na této prémii staví svůj produkt, a o historická data bez záruky opakování.
Nízké ocenění často odráží skutečné problémy: klesající tržby, zadlužení nebo strukturálně upadající obor. Taková „hodnotová past“ může zůstat levná trvale. Segment navíc může zaostávat celé roky. V letech 2023 až 2025 vynesl fond na S&P 500 postupně 26,3 %, 25,0 % a 17,8 %, zatímco žádné ze čtyř sledovaných ETF nepřekonalo v žádném z těchto let 23 %. Nízké ocenění je kompenzací za riziko a nepohodlí, nikoli slevou zdarma.
Avantis U.S. Small Cap Value ETF
Aktivní fond bez indexu
AVUV spustila společnost Avantis Investors, součást American Century Investments, v září 2019. Fond nesleduje žádný index a jako srovnávací měřítko používá Russell 2000 Value. Správci denně vyhodnocují tržní ceny a účetní data a portfolio průběžně upravují. Od klasického pasivního ETF se liší tím, že nečeká na rebalancování indexu a může firmu vyřadit, jakmile přestane splňovat kritéria. Jde o pravidlový přístup bez subjektivního výběru jednotlivých akcií, nikoli o klasické aktivní řízení.
Cena, účetní hodnota a ziskovost
Strategie vychází z oceňovací rovnice: očekávaný výnos akcie závisí na její ceně, účetní hodnotě a očekávaných ziscích. Fond proto nadvažuje firmy s nízkou cenou k účetní hodnotě a zároveň vysokou provozní ziskovostí. Hodnotu měří upraveným poměrem účetní hodnoty k ceně, ziskovost upraveným poměrem provozního cash flow k účetní hodnotě. Fond navíc vylučuje realitní investiční fondy (REIT), jejichž účetní hodnota se s průmyslovými firmami srovnává obtížně.
Co investor reálně drží
K 30. 9. 2026 fond spravoval 30,4 mld. USD v 794 akciích. Vážený poměr účetní hodnoty k tržní ceně činil 0,61 proti 0,51 u indexu a vážený poměr zisku k účetní hodnotě 0,32 proti 0,14. Do nejlevnější a nejziskovější čtvrtiny trhu směřovalo 77 % aktiv, u indexu jen 33,5 %. Sektorově fond výrazně nadvažuje energetiku (16,3 % proti 7,9 %) a cyklickou spotřebu (18,1 % proti 9,0 %), zdravotnictví drží jen 4,0 % proti 12,1 %. AVUV tedy není mírně upravený index, ale koncentrovaná sázka na kombinaci levnosti a ziskovosti.
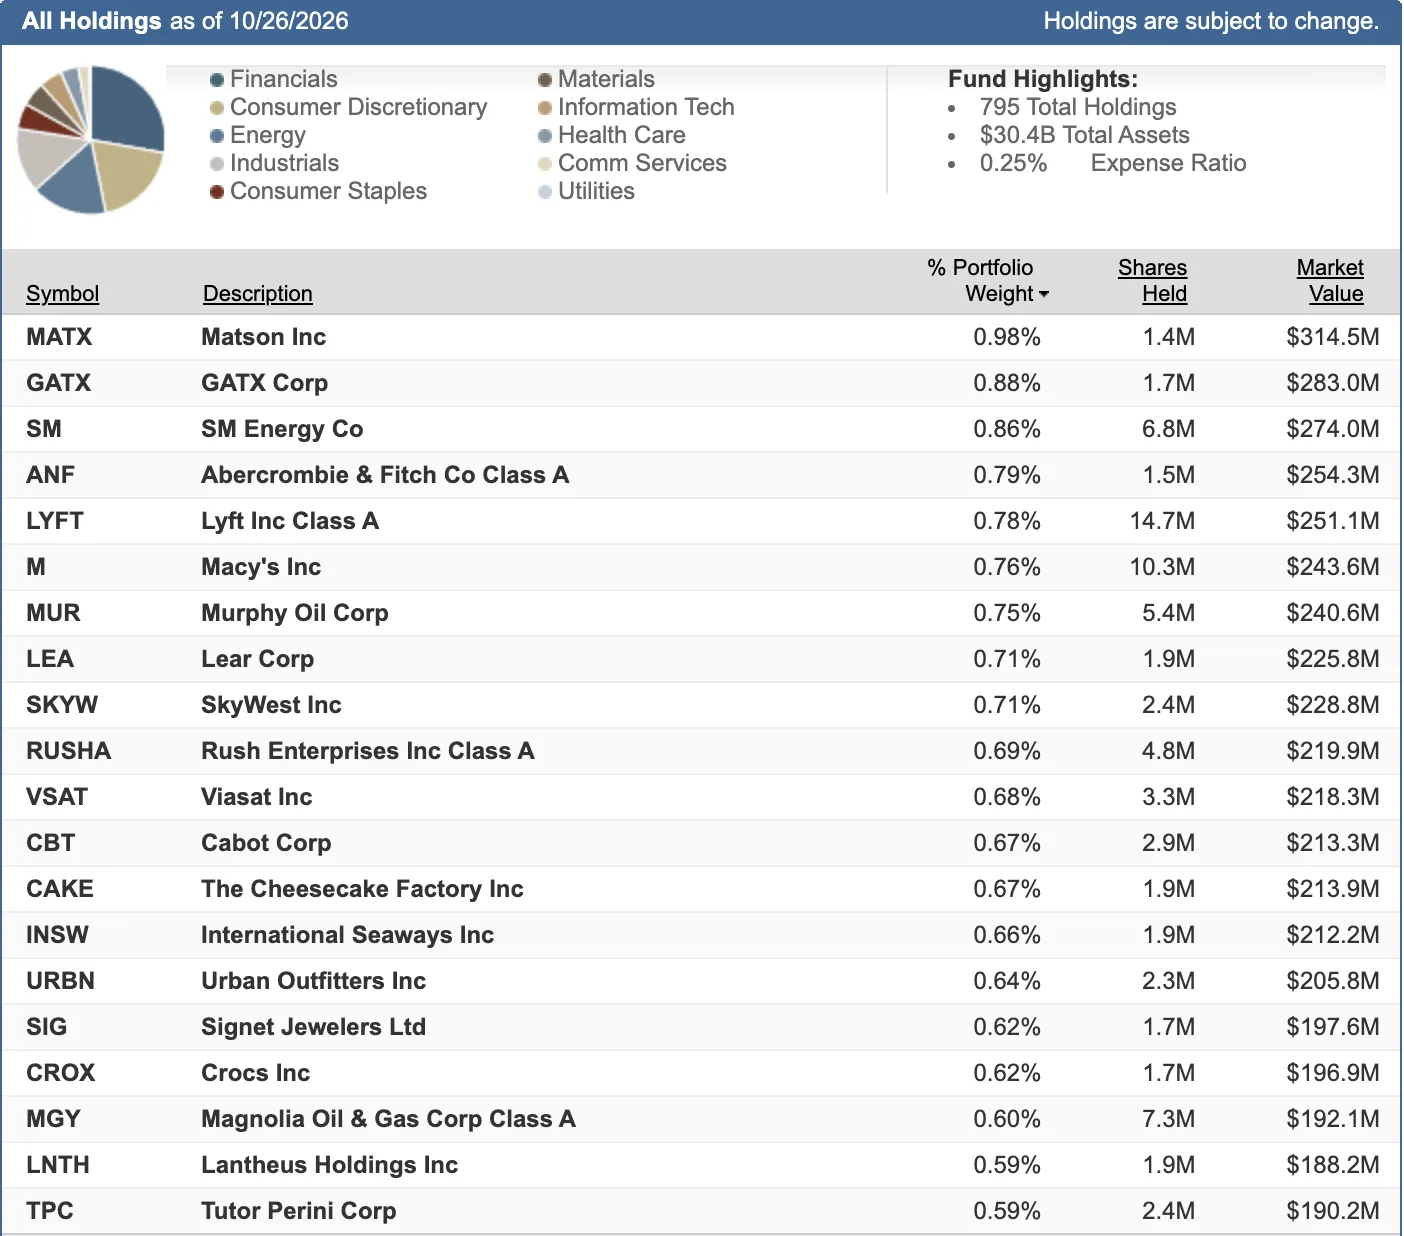
Shrnutí 20 největších pozic v ETF $AVUV
Obrat, náklady a odchylka od trhu
Nákladovost činí 0,25 % ročně. Obrat portfolia vykazuje Morningstar kolem 6 %, což je méně než u IJS, protože fond obchoduje průběžně a malými kroky místo jednorázového ročního přeskupení. Cenou za odlišný profil je riziko odchylky od trhu. Ve třetím čtvrtletí 2026 fond zaostal za indexem, protože nedržel část biotechnologických firem z indexu, které výrazně rostly.
Měřitelný přínos strategie
K 30. 9. 2026 vynesl AVUV za pět let 11,17 % ročně proti 7,80 % indexu Russell 2000 Value, od založení 14,80 % proti 10,61 %. Za poslední rok a tři roky však za indexem zaostal o 0,86 a 1,32 procentního bodu. Sedmiletá historie je na faktorovou strategii krátká a velká část náskoku vznikla v letech 2021 až 2023. Data potvrzují, že strategie fungovala, ale zatím nepokrývají celý ekonomický cyklus.