


Čo ak pri firme, ktorá stratila skoro 65% hodnoty, ukazujú nové dáta presný opak toho, čoho sa trh obáva? 👀
Najnovší report od Tenjinu priniesol veľmi zaujímavé čísla o AppLovin $APP . V Q3 2026 firma získala 53% príjmov z reklamy v mobilných hrách na iOS, oproti 44 % v Q2. Na Androide jej podiel vzrástol z 23 % na 29%, čím dokonca predbehla Google AdMob (22 %).
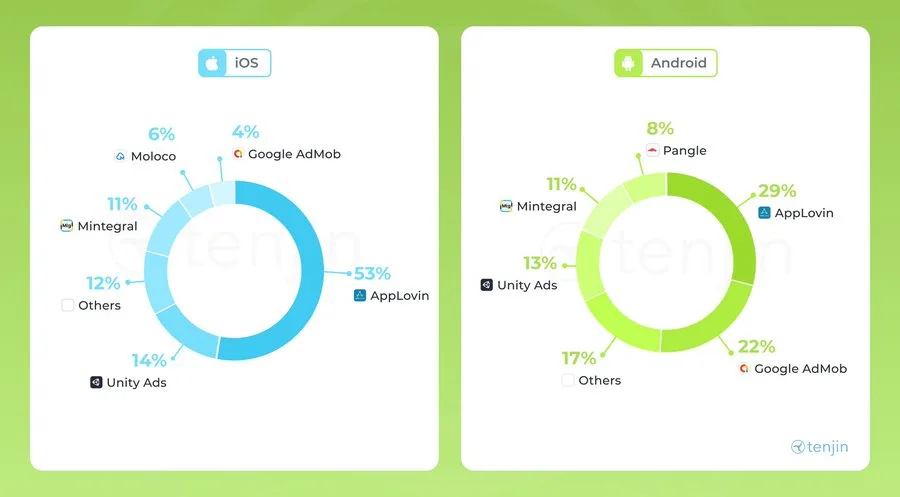
Nejde o podiel na celom mobilnom reklamnom trhu, ale o príjmy z reklamy v hrách sledovaných Tenjinom. Napriek tomu je trend celkom jasný a medziročne AppLovin získal na iOS 11 a na Androide 10 percentuálnych bodov.
Nejde len o to, koľko trhu získava, ale aj prečo
Môže to byť ďalší dôkaz technologického náskoku reklamného systému Axon AI. Ak dokáže inzerentom prinášať lepšiu návratnosť, sú ochotní za reklamu zaplatiť viac. Vývojári hier následne zarábajú viac, AppLovin vyhráva viac reklamných aukcií a získava ďalšie dáta na zlepšovanie svojich modelov.
Tu môže vznikať veľmi silná konkurenčná výhoda, ktorú nebude jednoduché napodobniť. A tento mechanizmus už ukazujú aj čísla. V Q2 tržby AppLovinu vzrástli o 53 % na $1,92 miliardy, pričom čisté reklamné tržby na jednu inštaláciu vzrástli o 58 %, hoci samotný počet inštalácií klesol o 2%.
To je veľmi dôležité. Lebo firma nerastie len vďaka väčšiemu objemu reklamy, ale hlavne vďaka tomu, že dokáže existujúci objem lepšie speňažovať. A keďže ide o vysoko ziskový softvérový model, zlepšovanie výkonu má potenciál výrazne sa premietať do ziskov a cash flow.
A za koľko dnes tento biznis vieme kúpiť?
Akcie sa po obrovskom prepade obchodujú okolo $260, čo je P/E asi 20, forward P/E 14,4 a P/FCF okolo 19.
Na firmu, ktorej tržby naposledy rástli o 53 %, sú to podľa mňa veľmi zaujímavé násobky. No trh diskontuje aj reálne riziká: neisté tempo ďalšieho zlepšovania Axonu, konkurenciu, právne spory a otázku, či dokáže úspešne expandovať mimo mobilných hier.
A práve tempo zlepšovania Axonu je dnes jeden z najväčších otáznikov. V Q2 totiž nové vylepšenia modelov prišli neskôr, než manažment očakával, čo prispelo k sklamaniu investorov. CEO Adam Foroughi však tvrdil, že začiatkom Q3 už boli nasadené a prinášali lepšie výsledky.
Teraz vidíme, že AppLovin v Q3 získaval ďalší podiel na oboch platformách. To ešte nedokazuje, že sa výkonnosť modelov nejak zlepšila, ale určite to nepodporuje ani predstavu, že jeho konkurenčný náskok mizne.
A tu vidím aj možný katalyzátor. Najbližšie výsledky prídu už 4. novembra a analytici očakávajú asi $2,08 miliardy tržieb. Ak sa nové vylepšenia Axonu premietli do vyšších absolútnych príjmov a ziskov, AppLovin by mohol opäť pozitívne prekvapiť.
Samozrejme, samotný rast podielu podľa Tenjinu ešte nezaručuje rast tržieb ani prekonanie odhadov. Ale v kombinácii s tým, čo komunikoval manažment, je to podľa mňa dosť zaujímavý signál.
Osobne mám pocit, že trh dnes trestá AppLovin najmä za neistotu okolo budúceho rastu, zatiaľ čo jeho konkurenčná pozícia zostáva dosť silná. A pri súčasnej valuácii mi pomer potenciálneho výnosu a rizika začína dávať čoraz väčší zmysel.