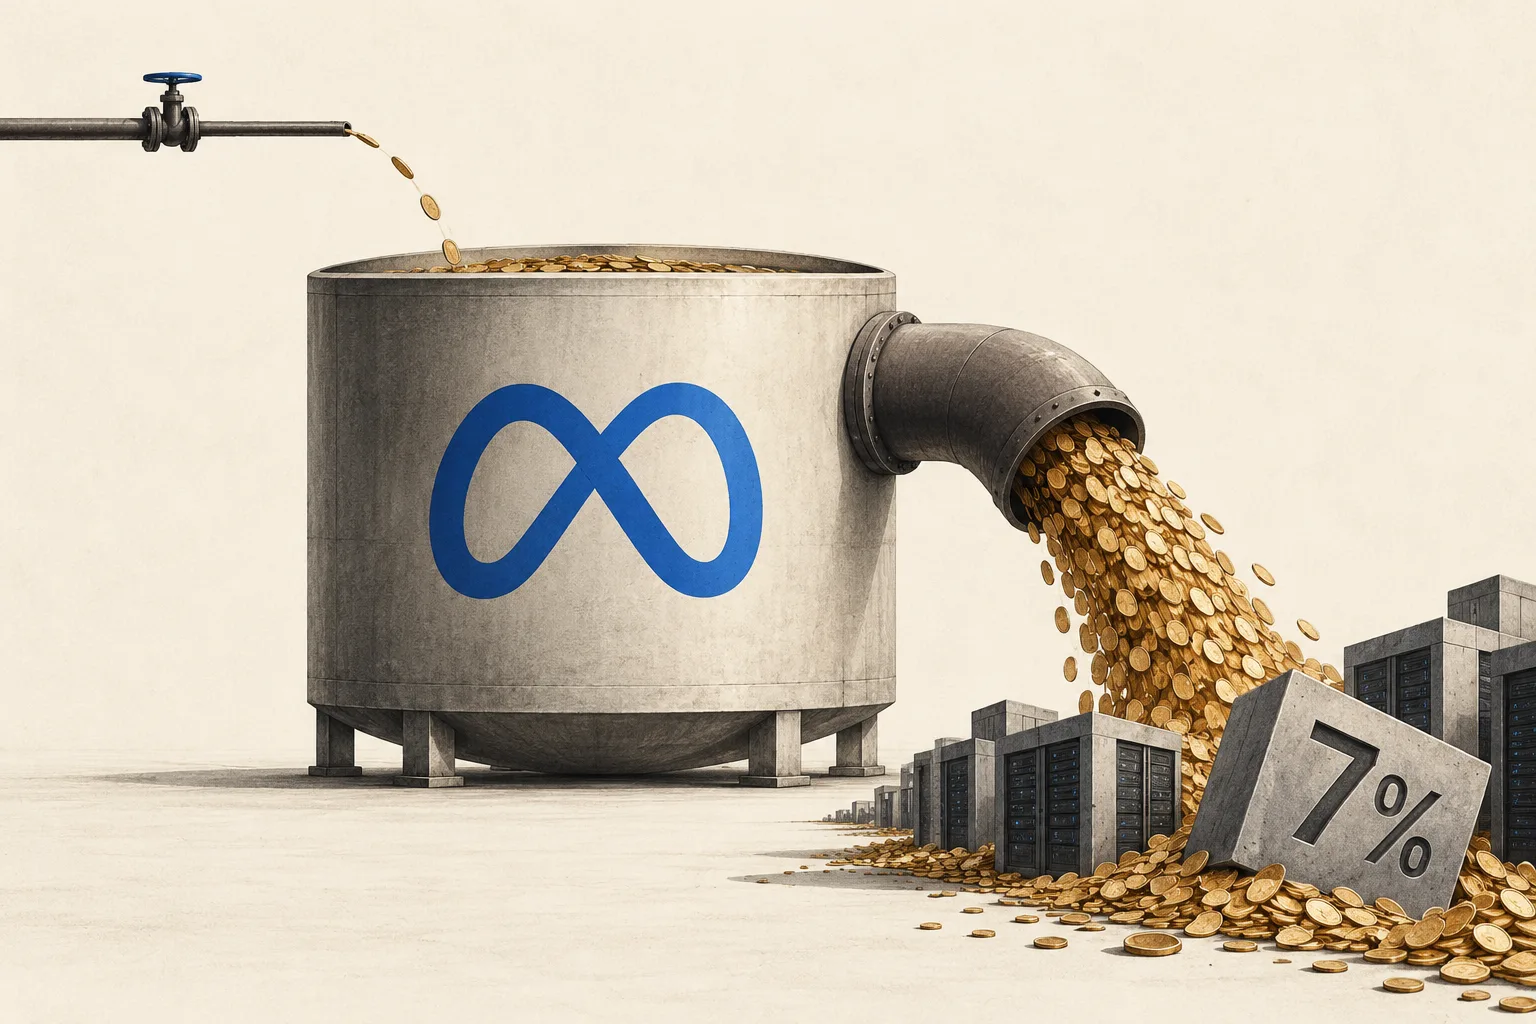
Meta poprvé od roku 2012 proinvestovala víc, než vydělala. Akcie za to spadla o 7 %

Reklama roste o 26 %, nového AI asistenta si za šest týdnů zapnulo 10 milionů lidí. Přesto Meta poprvé od vstupu na burzu skončila s volnou hotovostí v minusu. Zuckerberg našel způsob, jak účet za datacentra zaplatit. A trhu se to nelíbí.
Klíčové body
Tržby za třetí čtvrtletí vyskočily o 26 % na 64,6 miliardy dolarů, provozní cash flow ale poprvé od IPO nestačilo pokrýt investice
Akcie Meta za týden ztratila 9,4 % a od říjnového maxima je níž o 16 %
Zpětné odkupy akcií letos úplně skončily, dluh poprvé dorovnal hotovost a firma ohlásila novou třídu akcií bez hlasovacích práv
Analytici cílí v průměru na 843 dolarů, Wells Fargo ale pro rok 2027 modeluje investice 250 miliard
O dalším směru rozhodne jediné číslo, které Meta řekne až na konci ledna
Rekordní čtvrtletí, které trh nechtěl slyšet
Na první pohled to byla jízda. Meta $META vykázala za třetí čtvrtletí tržby 64,6 miliardy dolarů, meziročně o 26 % víc, a překonala odhady o víc než miliardu. Aplikace firmy denně používá 3,64 miliardy lidí, cena za reklamu vzrostla o 14 % a počet zobrazených reklam o 10 %. Na čtvrté čtvrtletí firma predikovala tržby 73 až 76 miliard, tedy nad očekávání trhu.
Reakce? Ve čtvrtek 22. října akcie odepsala 6,98 % a zavřela na 648,85 dolaru, v pátek klesla dál na 642,62. Za týden je to minus 9,4 %, čtvrtý ztrátový týden v řadě a 17,6 % pod maximem 779,82 dolaru z posledních dvanácti měsíců. Tržní hodnota firmy spadla na 1,64 bilionu dolarů.
Zajímavé je, že po zveřejnění výsledků akcie v poobchodní fázi nejdřív posílila o víc než 4 %. Zlom přišel až s konferenčním hovorem a s podrobným čtením účetní závěrky. Trh v ní našel tři věci, které v tiskové zprávě nebyly na prvním místě.
Poprvé od IPO: investice převýšily hotovost z byznysu
První věc je samotné cash flow. Meta za čtvrtletí vydělala provozní činností 32,8 miliardy dolarů, do serverů, datacenter a sítí ale proinvestovala 34,9 miliardy. Volné cash flow tak skončilo na minus 2,1 miliardy. Ještě loni touž dobou bylo plus 10,6 miliardy a v roce 2025 jako celku firma vytvořila přes 43 miliard volné hotovosti.
Druhá věc jsou zpětné odkupy. Za prvních devět měsíců loňského roku Meta koupila vlastní akcie za 26,2 miliardy dolarů. Letos za stejné období je ta položka nula. Dividendu 1,36 miliardy za čtvrtletí firma sice vyplatila, ale fakticky z rezerv, ne z toho, co kvartál vydělal.
Třetí věc je rozvaha. Dlouhodobý dluh vzrostl od konce loňska z 58,7 na 80,9 miliardy dolarů poté, co firma v dubnu prodala dluhopisy za 25 miliard, jen půl roku po říjnové emisi za 30 miliard. Investoři tehdy objednali 96 miliard, při předchozí emisi 125 miliard, a chtěli vyšší rizikovou přirážku. Finanční ředitelka Susan Li to na hovoru shrnula jednou větou: firma končí čtvrtletí s 82,4 miliardy v hotovosti a 83,7 miliardy v dluhu. Dluh tak převýšil hotovost, přitom ještě na konci loňského roku měla firma hotovosti o 23 miliard víc než dluhů.
Ani to není celý účet. Část datacenter Meta staví přes společné podniky, kde vlastní jen 20 % a partner jako Blue Owl nebo BlackRock zbytek. BlackRock si na kampus v Texasu v červenci půjčil 12,5 miliardy s výnosem 7,53 %, jedním z nejvyšších u datacenter s investičním ratingem. Tyto peníze se v capexu Mety neobjeví, ale nájem za ně bude firma platit roky.
"Podle mého názoru dokážeme superinteligenci vybudovat škálováním, takže metodicky stoupáme po žebříčku nahoru. Už pracujeme na větších modelech, než je Muse Wonder, a budou velmi působivé a schopné."
Mark Zuckerberg, CEO Meta, na konferenčním hovoru k výsledkům za třetí čtvrtletí 2026 (21. října 2026)
Muse: nejžhavější produkt, který firma nemůže pustit do světa
Na obranu Mety je potřeba říct, že na rozdíl od Amazonu nebo Oraclu nestaví datacentra pro cizí zákazníky. Staví je pro sebe a výsledky už jsou vidět. Osobní AI agent Muse si za šest týdnů od startu zapnulo přes 10 milionů lidí v USA a Kanadě, čtvrtina z nich ho používá každý den a nejčastěji ho využívají k nakupování s průměrnou útratou přes 200 dolarů. Zuckerberg mluví o dvojnásobné retenci, než jakou měl při startu Threads.
Paradox je v tom, že Muse zatím nemůže do zbytku světa. Zuckerberg přiznal, že služba je tak náročná na výpočetní výkon, že ji firma globálně nespustila, dokud nezvedne efektivitu. Cílem je zlevnit provoz Muse během roku víc než desetkrát. Teprve pak má začít vydělávat, a to hlavně z provizí z nákupů a z předplatného.
Jinými slovy: produkt, který má capex ospravedlnit, dnes sám capex zvyšuje. A ten je obrovský. Letošní plán investic firma zúžila na 135 až 145 miliard dolarů, zatímco loni utratila 72 miliard. Protože za tři čtvrtletí proinvestovala 85,8 miliardy, na samotný závěr roku vychází 49 až 59 miliard. To je zhruba 70 % tržeb, které firma za stejné čtvrtletí očekává.
Akcie bez hlasovacího práva: čtvrtý zdroj peněz
A tady přichází nejzajímavější část celé zprávy. Meta zatím financovala výstavbu třemi způsoby: hotovostí z reklamy, dluhopisy a společnými podniky s fondy. Teď přidává čtvrtý. Od 19. ledna 2027 vznikne nová třída akcií C bez hlasovacích práv. Každý akcionář dostane za každou akcii jednu novou, takže to vypadá jako split 2:1 a cena původní akcie by se měla zhruba rozpůlit.
Samotné rozdání nových akcií nepřinese firmě ani dolar. Smysl je v tom, co přijde potom. Zvláštní výbor představenstva ve zdůvodnění přímo napsal, že dluh v takovém objemu by mohl poškodit úvěrový rating, a proto je výhodnější získávat kapitál prodejem akcií. Akcie C mohou jít na trh, k akvizicím i na odměny zaměstnancům, aniž by se ředil hlasovací podíl Marka Zuckerberga, který drží 13,4 % firmy, ale 60,6 % hlasů.
Precedent existuje. Google udělal totéž v roce 2014 a nakonec musel držitelům akcií C doplatit 522 milionů dolarů, protože se obchodovaly s diskontem proti hlasujícím akciím. Pro drobného akcionáře Mety to znamená, že bude mít v portfoliu dva tituly s různou cenou, a že každá budoucí emise akcií C bude ředit jeho podíl na zisku.
"Meta má obrovské kapitálové potřeby, aby ufinancovala expanzi v AI. Viděli jsme firmy, které si na ni půjčovaly, a investoři jejich akcie potrestali za oslabenou rozvahu. Tohle je lepší způsob, jak získat kapitál a zároveň udržet bilanci silnou."
Dennis Dick, hlavní tržní stratég Stock Trader Network, pro Reuters (22. října 2026)
Co je v ceně 642 dolarů
Při ceně 642,62 dolaru se Meta obchoduje zhruba za 22násobek zisku posledních dvanácti měsíců a za 19 až 20násobek odhadovaného zisku příštího roku. To je na firmu, které tržby rostou o čtvrtinu, levné. Jenže trh oceňuje volnou hotovost, a ta je v minusu.
Analytici přesto zůstávají na straně býků. Průměrná cílová cena 62 analytiků činí 843 dolarů, tedy o 31 % výš. JPMorgan po výsledcích zvedl cíl na 940, Mizuho drží 950, Morgan Stanley 820. Na opačném konci stojí Scotiabank s 650 dolary a hodnocením "neutrální". Rozdíl mezi 650 a 950 dolary má jediné vysvětlení: kdo věří, že Muse a nové modely se do dvou let přemění na tržby, vidí dnešní násobek jako slevu. Kdo počítá jen s reklamou, vidí firmu, která si na investice půjčuje.
Nad tím vším visí právní účet. Za tři čtvrtletí Meta zaúčtovala 9,9 miliardy dolarů z dohody s 52 generálními prokurátory amerických států kvůli dopadu sociálních sítí na děti a téhož dne, kdy vyšly výsledky, soud v Novém Mexiku uložil firmě pokutu 25 miliard dolarů. Další soudní spory týkající se mládeže jsou naplánované na příští měsíce.
"Žádné konkrétní plány financování zatím k oznámení nemáme. Považovali jsme ale za rozumné nastavit odpovídající rámec kapitálové struktury, abychom měli přístup k pestré škále zdrojů financování."
Susan Li, finanční ředitelka Meta, na konferenčním hovoru k výsledkům za třetí čtvrtletí 2026
Konec ledna: dvě události ve stejný týden
Trh teď čeká na jediné číslo, a to capex na rok 2027. Susan Li ho odmítla dát s tím, že rozpočet se teprve tvoří a firma "bude dál agresivně investovat". Analytici zatím v průměru počítají zhruba se 195 miliardami, Wells Fargo ale po výsledcích snížila cíl a modeluje 250 miliard a dalších sedm gigawattů vlastní kapacity.
Číslo přijde na hovoru k výsledkům za čtvrté čtvrtletí na konci ledna. Ve stejném týdnu se mají začít obchodovat akcie C. Scénáře jsou tři:
Capex do 200 miliard a první čísla z Muse. Trh dostane důkaz, že nejžhavější produkt roku má cenovku i tržby, a prostor k maximu 780 dolarů se otevře.
Capex kolem 250 miliard bez čísel z monetizace. Volné cash flow zamíří hlouběji do minusu a první emise akcií C bude otázkou měsíců. Přesně na tuhle kombinaci reagoval trh ve čtvrtek nejcitlivěji.
Reklama zpomalí pod 20 %. Jediný motor, který celou stavbu platí, by ztratil tah a dluh by najednou vypadal jinak.
Na co se dívat: zda tempo růstu reklamy udrží 25 %, kolik Muse stojí na uživatele, a hlavně zda Zuckerberg k větě o "agresivních investicích" tentokrát přidá číslo. Meta má z velkých technologických firem nejlepší reklamní stroj a nejhorší poměr investic k tržbám. V lednu se ukáže, který z těch dvou fakturu nakonec zaplatí.
Zmíněné akcie