


Ti dve podjetji sta bili še nedavno ljubljenki trga, danes sta več kot 50 % pod svojimi vrhunci. Pri enem trg po mojem pretirava, pri drugem ima dober razlog za skrb.
AppLovin – za zdaj vidim večji problem v pričakovanjih kot v podjetju
APP je tehnološko podjetje s področja digitalnega oglaševanja. Najbolj zanimivo pri njem je, koliko delov oglaševalskega procesa ima hkrati pod nadzorom. MAX stoji na strani mobilnih aplikacij in odloča, komu se bo oglasni prostor prodal. AppLovin Ads pripelje oglaševalce, ki ta prostor kupujejo. Med njima pa je Axon – sistem, ki iz ogromne količine podatkov ocenjuje, kateri oglas bo imel pri posameznem uporabniku najvišjo vrednost. Podjetje tako sedi med ponudbo in povpraševanjem, Axon pa se uči z obeh strani hkrati.
Več oglasov kot gre skozi sistem, več podatkov dobi Axon. Bolje kot zna ciljati oglase, boljše rezultate lahko prinese oglaševalcem, ki nato porabijo več. Razvijalci aplikacij pa dobijo višje prihodke od oglaševanja in imajo večjo motivacijo ostati pri MAX-u. In prav ta mehanizem je zame pomembnejši od enega šibkejšega četrtletja.
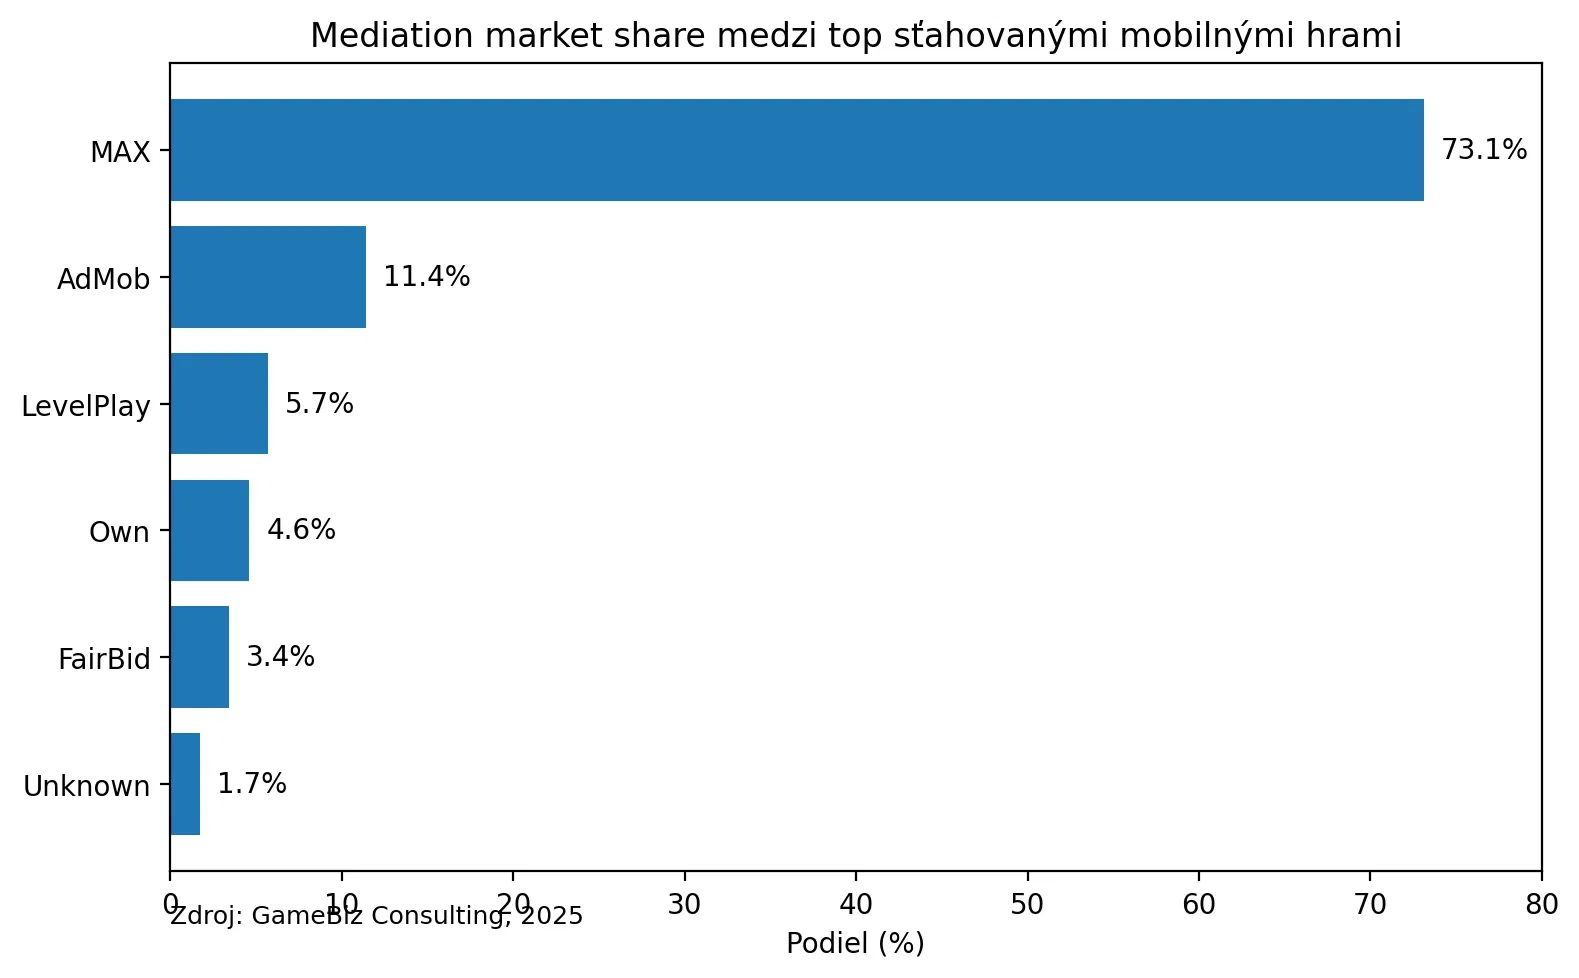
Podatki za zdaj ne kažejo, da bi AppLovin v mobilnem okolju izgubljal položaj. V drugem četrtletju se je njegov delež prihodkov od oglaševanja v spremljanih mobilnih igrah na iOS povečal s 39 % na 44 %, na Androidu pa z 19 % na 23 %, medtem ko je eden glavnih konkurentov Mintegral na obeh platformah izgubljal.
Težava zadnjega četrtletja je bila, da razvoj Axona ni prinesel takšnega izboljšanja, kot ga je podjetje pričakovalo, in trg je začel dvomiti, ali lahko svoje modele izboljšuje z enakim tempom kot doslej. V finančnih številkah pa za zdaj ne vidim nobenega razpada.
Prihodki so medletno zrasli za 53 % na 1,92 milijarde dolarjev, prilagojena EBITDA za 58 % na 1,61 milijarde dolarjev ob 84-odstotni marži, podjetje pa je v enem samem četrtletju ustvarilo 863 milijonov dolarjev prostega denarnega toka. Približno 551 milijonov dolarjev je hkrati porabilo za odkup lastnih delnic. Zame je torej vprašanje, ali začenja razpadati tehnološka prednost Axona ali pa je imel razvoj le šibkejše četrtletje.
Za zdaj se nagibam k drugi možnosti. Če bi AppLovin začel izgubljati oglaševalsko porabo in tržni delež, hkrati pa bi se močno upočasnile finančne številke, bi na padec gledal povsem drugače. Danes pa podjetje še vedno raste za več kot 50 %, ustvarja ogromen denarni tok in njegov položaj v oglaševalskem ekosistemu za zdaj ne slabi.
Nadaljnja rast pa ni nujno omejena le na mobilne igre. AppLovin želi isto tehnologijo postopoma širiti v druge aplikacije, na odprti splet in sčasoma tudi v televizijsko oglaševanje. Če mu to uspe, si bo močno razširil trg, na katerem lahko Axon zasluži. Največje tveganje torej ostaja enako: če se napredek Axona dolgoročno ustavi in konkurenca začne zmanjševati tehnološki zaostanek, se moja teza spremeni. A za zdaj takšnega dokaza ne vidim.
FICO – tu se lahko spremeni nekaj bolj bistvenega
Fair Isaac stoji za FICO Score, kreditno oceno, ki jo banke in druge finančne družbe uporabljajo pri odločanju o posojilih. Podjetje ima tudi programski posel, vendar je najbolj dobičkonosen segment Scores.
In prav tam nastaja problem ... FICO je imel pri ameriških hipotekah desetletja izjemno močan položaj. Zdaj pa Fannie Mae in Freddie Mac dovoljujeta uporabo VantageScore 4.0 poleg klasičnega FICO, Rocket Mortgage pa je napovedal, da ga bo začel uporabljati kot prednostni model povsod, kjer je to dovoljeno.
Samo spremembo sem podrobneje obravnaval včeraj. Danes me bolj zanima, kaj lahko konkurenca naredi z maržami FICO. Segment Scores je v zadnjem četrtletju prinesel 459 milijonov dolarjev od skupno 674 milijonov dolarjev prihodkov podjetja in približno 417 milijonov dolarjev dobička iz poslovanja, kar je 91-odstotna operativna marža.
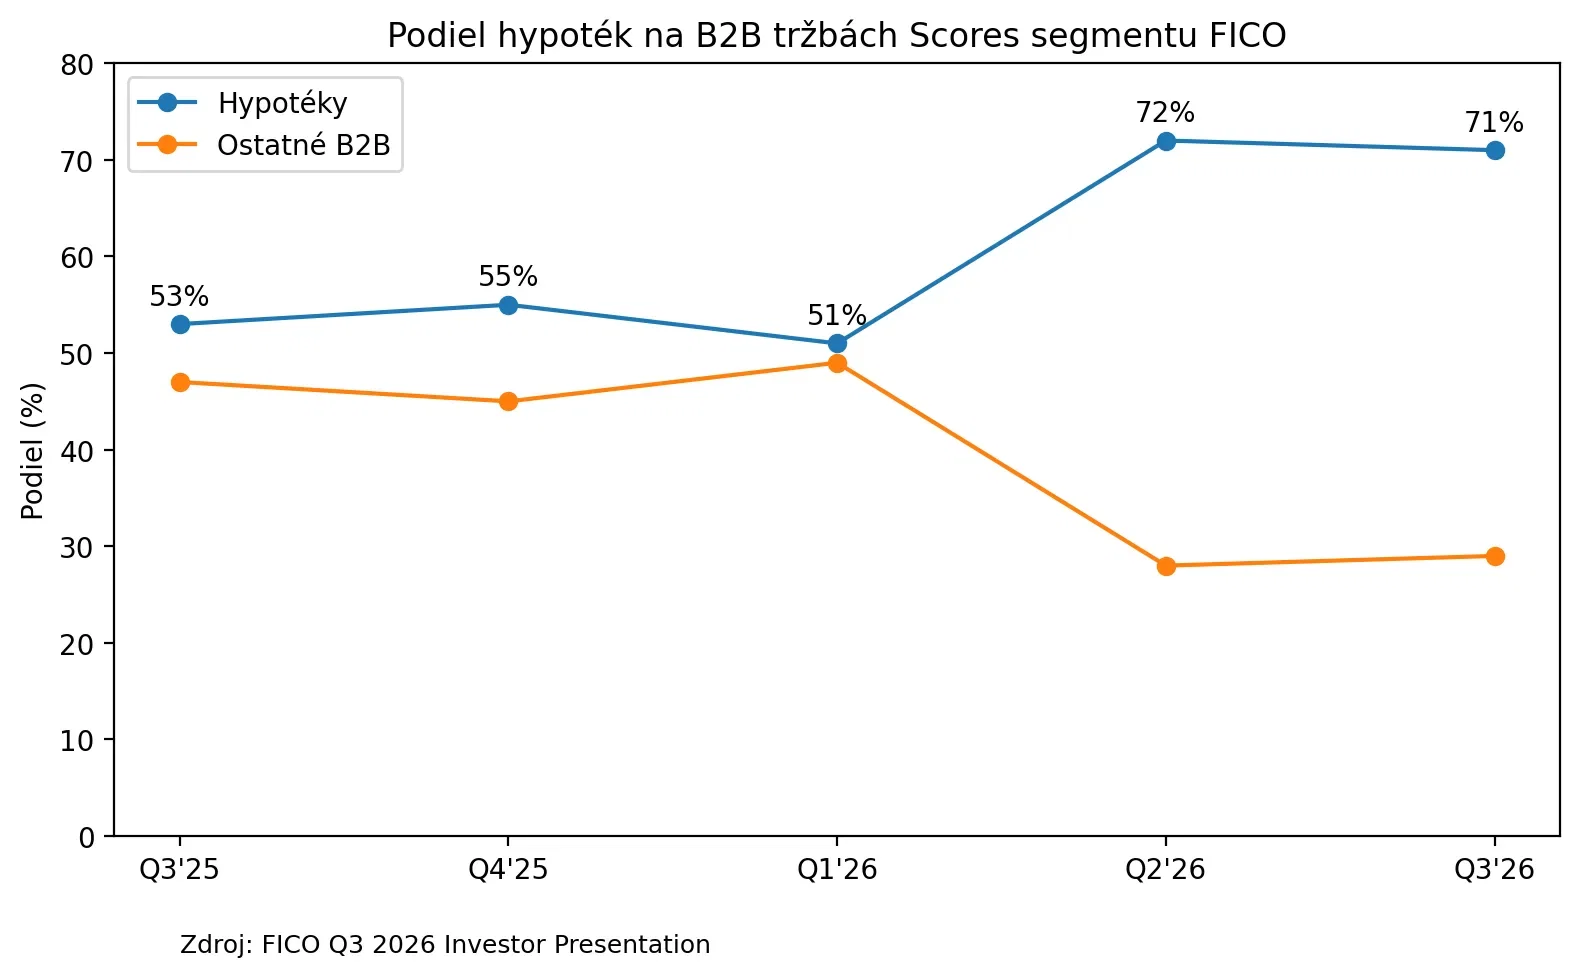
Hipoteke danes predstavljajo približno 71 % B2B prihodkov segmenta Scores
Še pomembneje je, da so se B2B prihodki segmenta Scores povečali za 49 % in podjetje je navedlo, da je bil glavni razlog višja cena hipotekarnih ocen. Pri tem mi niti ni toliko pomembno, ali bo VantageScore prevzel FICO 10, 20 ali 30 % trga.
Večji problem vidim v tem, da FICO morda nima več takšne svobode pri dvigovanju cen kot doslej. Če ima stranka resnično in bistveno cenejšo alternativo, se pogajalski položaj FICO seveda poslabša.
Za predstavo: ob današnjih prihodkih segmenta Scores bi padec operativne marže z 91 % na 80 % pomenil približno 50 milijonov dolarjev manj dobička iz poslovanja na četrtletje, torej približno 200 milijonov dolarjev letno. Tistih 80 % jemljem le kot ponazoritev. Bistvo je, da lahko pri poslu z 91-odstotno maržo že razmeroma majhen pritisk na cene vzame velik kos dobička.
FICO lahko pri tem mirno ostane prevladujoči igralec. Le da morda ne bo imel več enake cenovne moči, zaradi katere je dolga leta lahko dvigoval cene in ohranjal izjemne marže. Če se to potrdi, lahko upočasni rast segmenta Scores, oslabi njegove marže in hkrati zniža večkratnik, ki ga je trg pripravljen plačati za podjetje.
Zato mi za zdaj ne zadostuje niti ogromen padec delnice. Najprej želim videti, koliko hipotek bo dejansko prešlo na VantageScore in kaj bo to začelo delati s cenami in maržami FICO.
Kako torej ločim priložnost od spremembe teze?
Ob velikem padcu si zastavim predvsem tri vprašanja:
1. Kaj se je dejansko pokvarilo? Eno četrtletje ali dolgoročna konkurenčna prednost?
2. Ali se težava že kaže v številkah? Spremljam rast, denarni tok, marže in tržni delež.
3. Kaj se zgodi, če težava ne izgine? Kako bo podjetje videti čez 3 do 5 let?
Pri APP za zdaj vidim veliko večji padec cene kot poslabšanje temeljev, zato dokupujem.
Pri FICO so številke še vedno fantastične, vendar lahko VantageScore udari ravno tisto, na čemer so temeljile njegove izjemne marže – cenovno moč. Zato za zdaj čakam.