


17 GW nowego popytu na energię elektryczną. Ogromna szansa dla Southern Company?

Southern Company ma podpisane umowy z odbiorcami hurtowymi na ponad 17 GW mocy, czyli około jedną trzecią swojej obecnej floty wytwórczej. Plan kapitałowy wzrósł do 81 miliardów dolarów, a firma obiecuje wzrost zysku o 8 do 9 procent rocznie. Mimo to akcje od lutego straciły jedną piątą wartości. Gdzie tkwi haczyk między zakontraktowaną mocą a faktycznie opłaconą energią elektryczną?
Najważniejsze punkty
17 GW zakontraktowanej mocy to nie 17 GW zużycia. Realnie działa około 1,2 GW, reszta to rampa do połowy lat 30.
Plan kapitałowy o wartości 81 mld USD napędza bazę taryfową o 9% rocznie i cel wzrostu zysku na akcję na poziomie 8–9% do 2028 roku.
Największym zamówieniem jest 3,2 GW dla OpenAI w pobliżu Savannah, na 25 lat, z rozruchem od 2028 roku.
Finansowanie to wąskie gardło. Tani kredyt rządowy pomaga, obligacje zamienne grożą rozwodnieniem nawet o 29,4 mln akcji.
Rynek jest sceptyczny. Akcje od lutego spadły o 18%, cele analityków rozciągają się od 78 do 104 USD.
Amerykańska energetyka po dwóch dekadach stagnującego zużycia wróciła do wzrostu, a na południowym wschodzie Stanów Zjednoczonych przybrała formę, którą można policzyć. Southern Company $SO, jedna z największych regulowanych spółek użyteczności publicznej w USA z około dziewięcioma milionami klientów, podała na konferencji wynikowej za drugi kwartał 2026 roku, że ma podpisane umowy z odbiorcami hurtowymi na ponad 17 gigawatów mocy z rozruchem do połowy lat 30. Kolejne około 8 GW jest w późnej fazie negocjacji, a całkowity portfel potencjalnych projektów firma szacuje na ponad 75 GW. Dla porównania, cała regulowana flota wytwórcza Southern Company ma dziś moc około 46 GW.
Znaczenie inwestycyjne jest więc bezpośrednie. W przypadku regulowanej spółki użyteczności publicznej zysk nie zależy od ceny surowca ani od marży, lecz od wielkości tak zwanej regulowanej bazy aktywów, czyli od wielkości zainwestowanego kapitału, na którym regulator zezwala osiągać określony zwrot. Jeśli Southern faktycznie zbuduje dziesiątki gigawatów nowych źródeł i linii przesyłowych, baza rośnie, a wraz z nią rośnie zysk na akcję. Firma podniosła zatem pięcioletni plan kapitałowy do 81 miliardów dolarów oraz prognozę wzrostu skorygowanego zysku na akcję do 8–9 procent rocznie do 2028 roku.
Jednocześnie akcje od lutego 2026 roku spadły o około 18 procent z maksimum 100,83 dolara i pod koniec września notowane były w okolicach 82 dolarów, czyli tuż powyżej 52-tygodniowego minimum. Rynek zatem najwyraźniej nie kupuje bez zastrzeżeń historii o popycie ze strony AI.
Co naprawdę oznacza 17 GW
Umowa to nie to samo co odbiór
Najważniejsze rozróżnienie na samym początku. Liczba 17 GW opisuje zakontraktowaną moc, a nie realne zużycie. Southern Company miała w drugim kwartale 2026 roku w sieci około 1,2 GW faktycznie działającego obciążenia z centrów danych. Zużycie centrów danych wzrosło rok do roku o 55 procent w drugim kwartale i o 49 procent w pierwszym półroczu, co jest imponującą dynamiką, ale wynika z niskiej bazy.
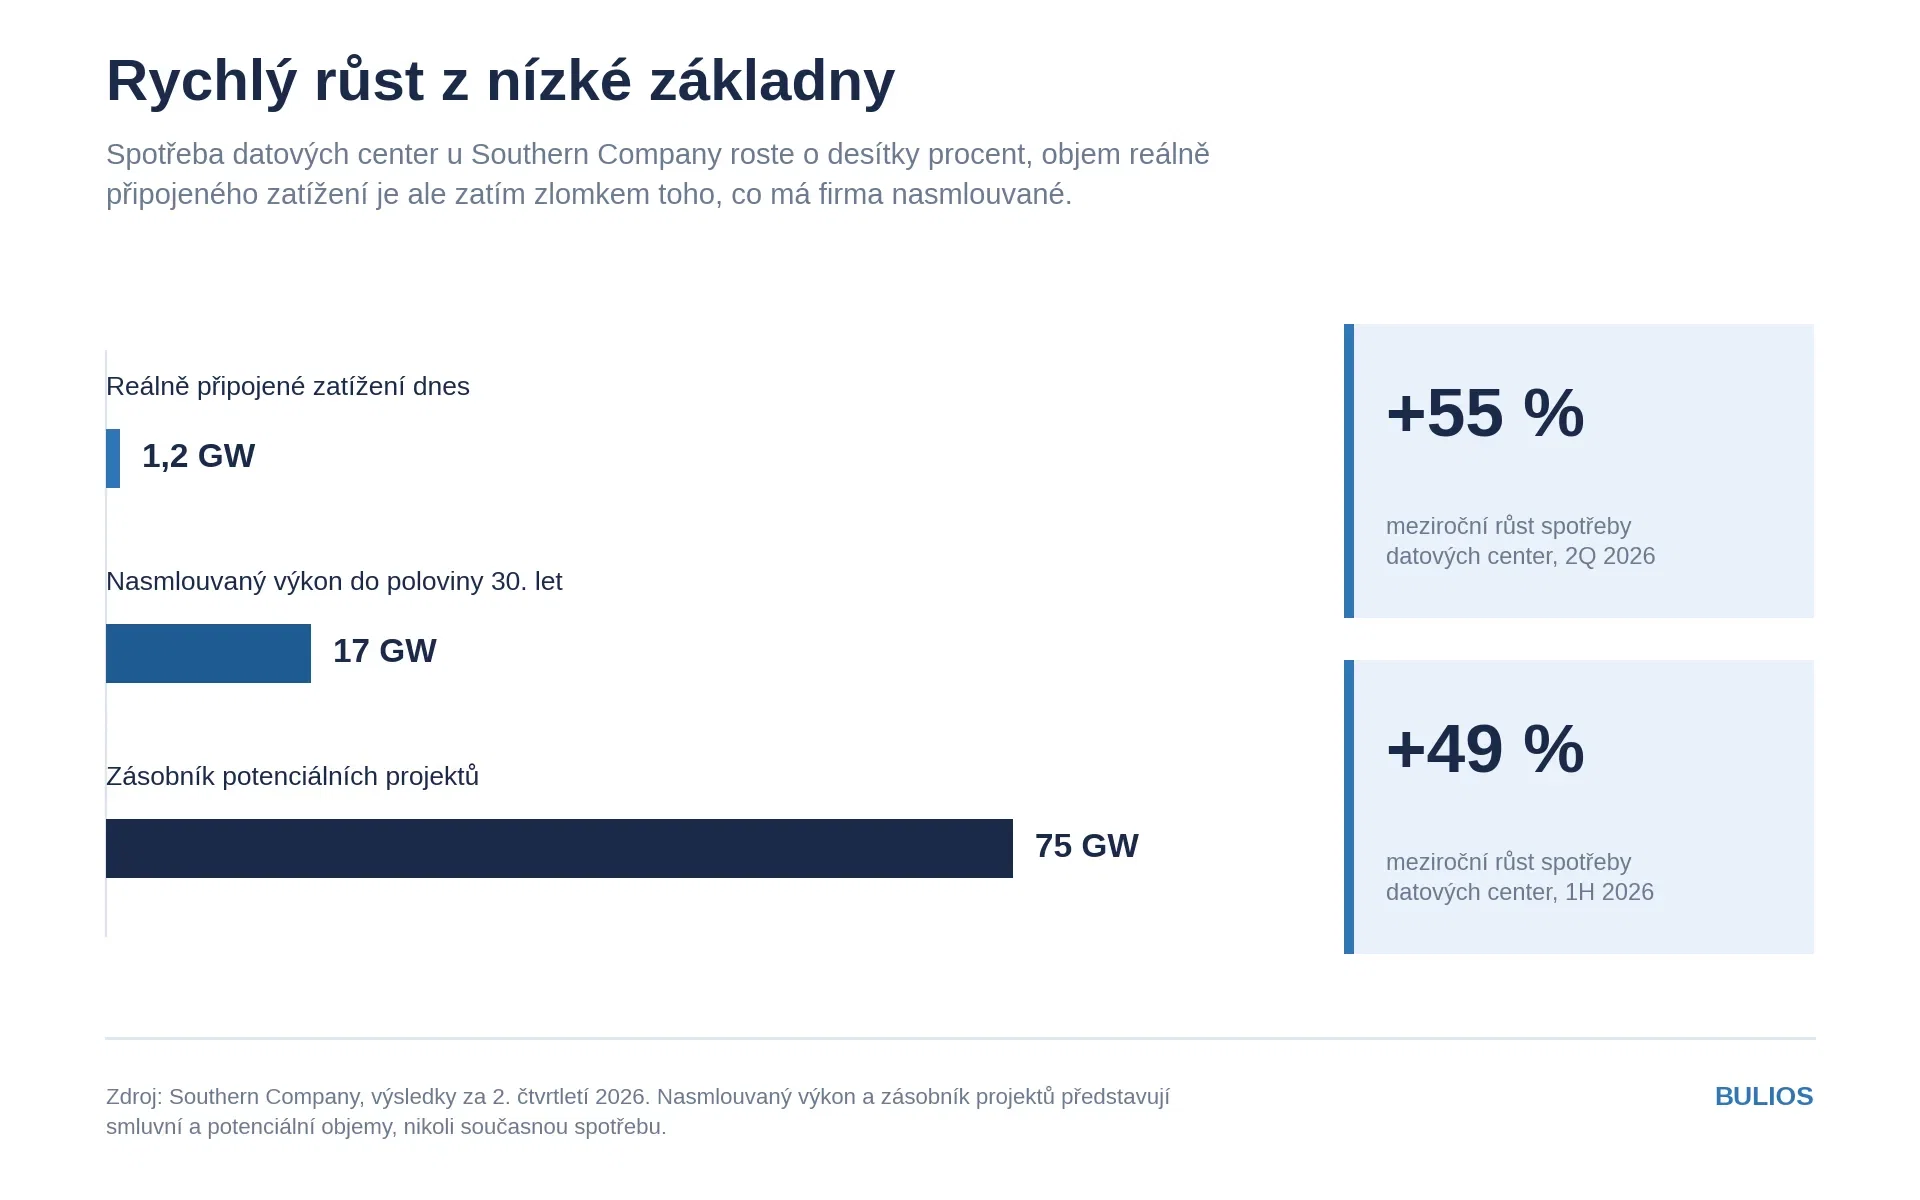
Różnica między 1,2 GW dziś a 17 GW w połowie lat 30. to dziesięcioletnia rampa, podczas której muszą się udać trzy rzeczy naraz. Klient musi zbudować halę, wypełnić ją chipami i mieć powód, aby je włączyć. Każdy z tych kroków ma własny profil ryzyka i inwestor nie powinien ich łączyć.
Struktura 17 GW według dostępnych informacji wygląda następująco:
Około 15 GW przypada na Georgię, czyli na spółkę zależną Georgia Power
W drugim kwartale 2026 roku przybyło około 6 GW nowych umów, z czego około 3 GW u Alabama Power w trzech projektach
Największą pojedynczą pozycją jest umowa z OpenAI na 3,2 GW w hrabstwie Effingham w pobliżu Savannah
Kolejne około 8 GW jest w późnej fazie przygotowań i na razie nie wchodzi do liczby 17 GW
Portfel 75 GW to liczba marketingowa, nie prognoza
Prospektywny pipeline przekraczający 75 GW należy czytać jako listę zainteresowanych, a nie plan budowy. Historia ostatnich dwóch lat pokazuje, jak szybko te liczby się zmieniają. W trzecim kwartale 2025 roku firma mówiła o portfelu ponad 50 GW, rok wcześniej o znacznie mniejszym wolumenie. Sam wzrost portfela nie mówi nic o współczynniku konwersji.
Ciekawy kontrargument padł bezpośrednio we wniosku akcjonariusza ujętym w materiałach proxy Southern Company na rok 2026. Autor twierdzi w nim, że firma w jednym z poprzednich kwartałów wykazała wycofanie 14,3 GW projektów centrów danych i spadek netto kolejki wnioskodawców o 6 GW. Należy podkreślić, że jest to twierdzenie wnioskodawcy, a nie dana z prezentacji wyników, i że stoi w sprzeczności z późniejszym wzrostem zakontraktowanego wolumenu do 17 GW. Firma publicznie nie wyjaśniła tej rozbieżności, co stanowi dla inwestora jasne pytanie do zarządu.