Ryanair are mai mulți bani lichizi decât datorii. De ce o consideră analiștii o companie subevaluată?

Acțiunile companiei aeriene irlandeze se tranzacționează cu aproximativ o cincime mai puțin decât ținta medie estimată de analiști. În spatele acestui preț scăzut se află profituri record, o poziție netă de numerar, precum și un conflict recent cu autoritatea de reglementare britanică.
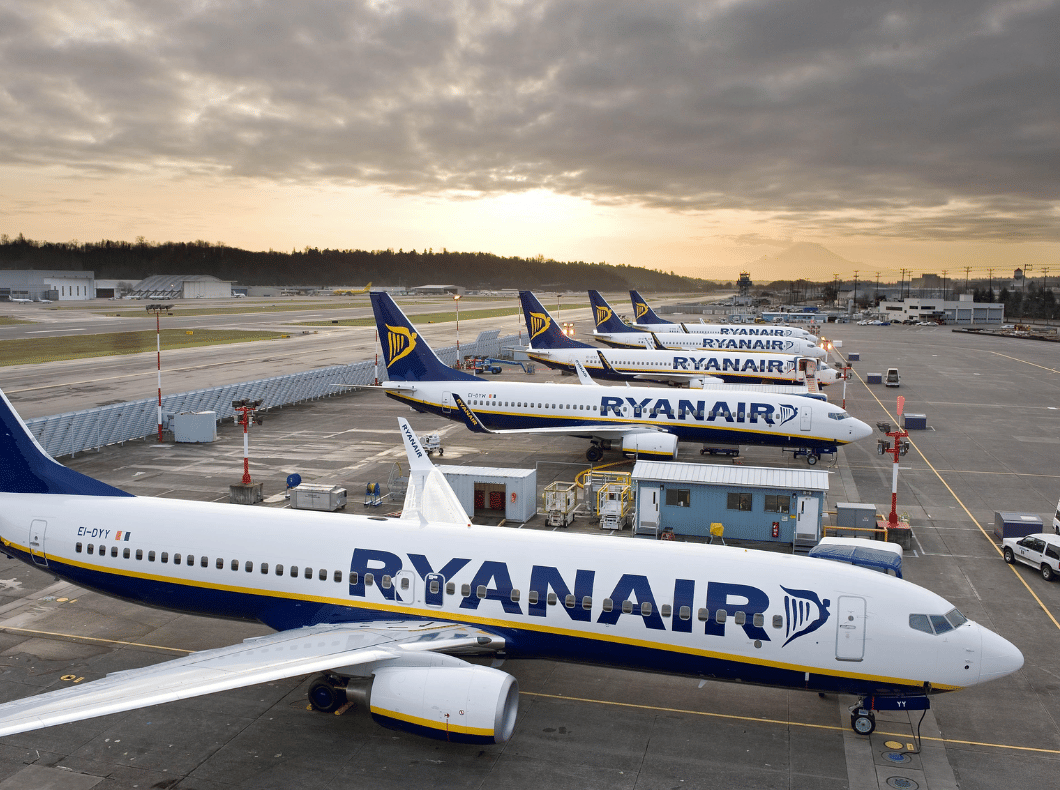
Acțiunile Ryanair $RYAAY se situează la jumătatea lunii iunie în jurul valorii de 62 de dolari, în timp ce estimarea medie a analiștilor care urmăresc titlul se menține aproape de 74 de dolari, iar estimările cele mai ridicate ajung până la 82 de dolari. Între prețul actual și valoarea la care piața estimează că va ajunge compania peste un an există un decalaj de 20 %. Pentru o companie aeriană, mai ales una europeană, aceasta nu este o situație tocmai obișnuită – companiile aeriene sunt de obicei sinonim cu marje fragile și bilanțuri mereu tensionate.
Ryanair este o excepție în acest sens de multă vreme, dar ultimele rezultate au subliniat și mai mult această excepționalitate.
Cifre care nu sunt deloc obișnuite pentru o companie aeriană
Anul fiscal 2026 (care s-a încheiat pentru Ryanair la sfârșitul lunii martie) a adus un profit după impozitare de 2,17 miliarde de euro, cu 35 % mai mult față de anul precedent. Fără elementele excepționale, creșterea profitului a fost și mai semnificativă – 40 %. Veniturile au crescut cu 11%, ajungând la 15,54 miliarde de euro, în timp ce costurile operaționale totale au scăzut, dimpotrivă, cu 6%. În același timp, compania a transportat un număr record de 208,4 milioane de pasageri, în ciuda întârzierilor persistente în livrările de avioane de la Boeing $BA.
Punctele cheie ale rezultatelor pentru anul fiscal 2026:
Lichidități nete de 2,1 miliarde de euro la 31 martie 2026 – compania are, așadar, mai mulți bani decât datorii
Capitalul propriu a crescut cu 3,1 miliarde de euro, ajungând la 10,1 miliarde de euro
Raportul P/E este de aproximativ 5x, sub media pe cinci ani a companiei
Raportul PEG de 0,83, ceea ce sugerează că piața nu apreciază pe deplin creșterea companiei
Randamentul dividendelor în jur de 1,6 %, plus programul de răscumpărare a acțiunilor în curs
Pentru comparație – majoritatea marilor companii aeriene se confruntă de mult timp cu un nivel ridicat de îndatorare din cauza costurilor ridicate ale leasingului de aeronave și a sensibilității la prețurile combustibilului. Ryanair, dimpotrivă, își poate permite să finanțeze achizițiile de aeronave noi din resurse proprii și, în același timp, să plătească dividende acționarilor.
„Boeing își rezolvă într-adevăr problemele legate de livrări. Până în vara anului 2026 vom avea 29 de avioane noi, iar primele 15 unități MAX 10 vor sosi până în vara anului 2027.”
Michael O'Leary, CEO Ryanair
De ce analiștii majorează prețurile țintă
Sentimentul în rândul analiștilor s-a îmbunătățit semnificativ în ultimele luni. Evercore ISI a ridicat în martie ratingul la „Outperform” și a majorat prețul țintă de la 75 la 80 de dolari. Zacks Research a reclasificat titlul la „Strong-Buy”. Conform datelor de la Yahoo Finance, cinci dintre analiștii care urmăresc titlul mențin recomandarea de cumpărare, iar niciunul nu recomandă vânzarea.
„Chiar dacă bitcoinul nu va ajunge la zero” – așa s-ar putea parafraza pariul scepticilor asupra sectorului aeronautic în general, însă Ryanair demonstrează de mult timp contrariul: modelul low-cost funcționează chiar și într-o afacere ciclică, atâta timp cât compania își ține costurile sub control.
Interesantă este și comparația multiplilor din cadrul sectorului. Conform unei analize recente a Yahoo Finance, Ryanair se tranzacționează cu un raport P/E de aproximativ 5x, ceea ce este mai ieftin decât companiile aeriene europene concurente, cu o medie de 15,4x – dar mai scump decât media globală a sectorului aerian, care se situează în jurul valorii de 8,9x. Cu alte cuvinte, Ryanair nu este cea mai ieftină acțiune din sector, dar se numără printre cele cu cel mai solid bilanț.
Disputa privind locurile rezervate familiilor complică situația
La mijlocul lunii iunie, autoritatea de reglementare a intervenit în această poveste altfel încurajatoare. Autoritatea britanică CMA a deschis o anchetă oficială privind modul în care Ryanair facturează așa-numitul „loc obligatoriu pentru familie” – o taxă de aproximativ opt lire sterline pe zbor, pe care trebuie să o plătească un adult care însoțește un copil cu vârsta cuprinsă între 2 și 11 ani, pentru a putea sta lângă acesta.
Autoritatea de reglementare analizează dacă această condiție nu constituie o practică comercială neloială și dacă taxa nu este prezentată clienților în mod transparent. Ryanair a respins ancheta, susținând că este vorba de o acuzație nefondată.
„Ancheta noastră se va concentra asupra modului în care Ryanair gestionează rezervarea locurilor pentru familii și asupra modului în care prețul este prezentat clienților, pentru a stabili dacă acesta respectă legislația privind protecția consumatorilor.”
Hayley Fletcher, directoarea pentru protecția consumatorilor, CMA
În sine, este vorba de un caz relativ minor – autoritatea de reglementare britanică poate, în cazuri extreme, să aplice o amendă de până la 10 % din cifra de afaceri globală a companiei, dar ancheta abia a început, iar astfel de dispute nu sunt o noutate în cazul Ryanair. Pentru investitori, acest lucru reprezintă mai degrabă un memento că riscul de reglementare în sectorul aviatic european nu va dispărea niciodată complet, chiar dacă cifrele financiare par impecabile.
Planul pe zece ani: de la 200 la 300 de milioane de pasageri
Între timp, conducerea companiei comunică o ambiție cu o perspectivă mult mai îndelungată. Ryanair intenționează să crească de la aproximativ 200 de milioane la 300 de milioane de pasageri transportați anual în decurs de zece ani, în mare parte datorită comenzii de 300 de avioane din modelul Boeing 737 MAX 10, ale căror livrări sunt programate să se desfășoare până în 2034.
Totodată, compania estimează că profitul mediu pe pasager, care astăzi se situează în jur de 10 euro, ar putea crește treptat până la 14 euro, datorită combinației dintre creșterea prețurilor biletelor de avion în Europa și menținerea avantajului în materie de costuri față de concurență. Conform conducerii companiei, limitările de capacitate ale Airbus și Boeing avantajează tocmai acei jucători care au asigurat comenzile de avioane cu cel mai mult timp în avans, iar Ryanair se numără printre aceștia.
Rămâne de văzut cât de repede se va reflecta această viziune pe termen lung în prețul acțiunilor, care în prezent se tranzacționează cu o reducere față de estimările analiștilor. Pe termen scurt, direcția prețului va fi probabil determinată mai degrabă de modul în care se va încheia disputa cu autoritatea de reglementare britanică și de cât de repede Boeing va recupera livrările întârziate – pe termen lung, însă, Ryanair are la dispoziție o combinație pe care nu o găsești prea des în sectorul aeronautic: profituri în creștere, o poziție netă de numerar și un plan de creștere clar formulat pentru următorul deceniu.