Dimon vede „cel mai riscant“ ciclu de credit în timp ce băncile raportează profituri record

Jamie Dimon avertizează că următorul ciclu de credit ar putea fi „mai rău decât crede majoritatea“, exact în momentul în care JPMorgan, Goldman Sachs sau Wells Fargo raportează unele dintre cele mai bune rezultate trimestriale din istorie.
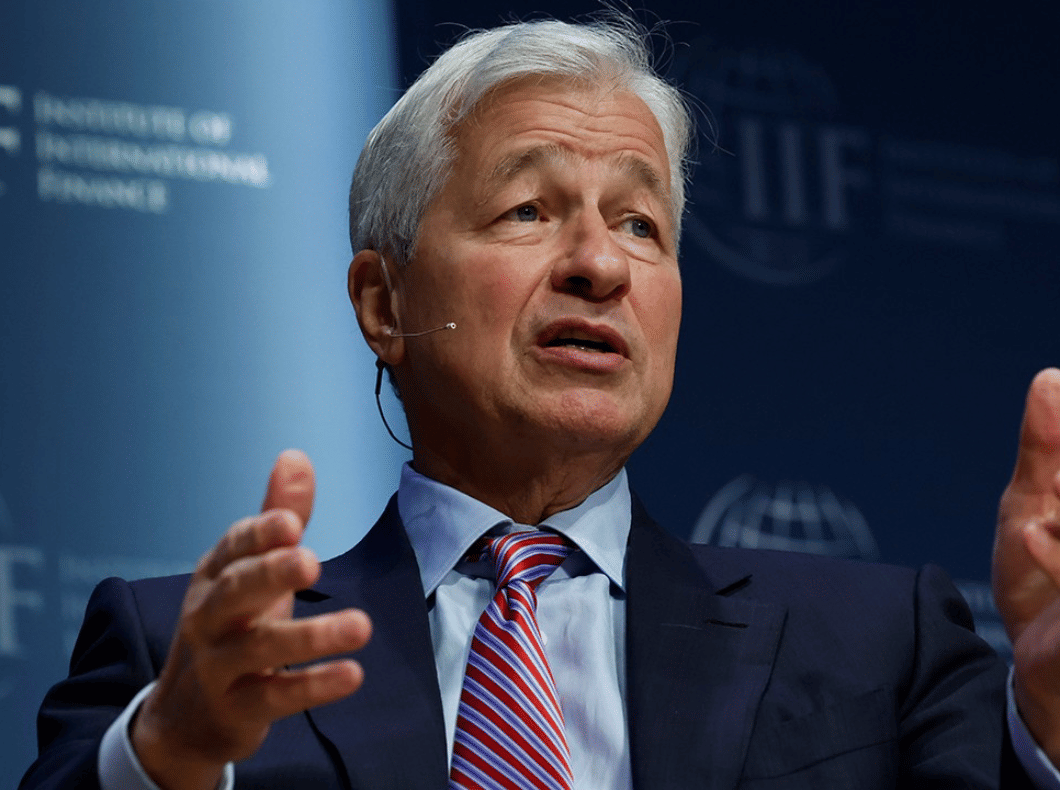
El indică un cocktail de tensiuni geopolitice, energie scumpă, evaluări umflate ale activelor și niveluri record de îndatorare și avertizează că segmentul de private credit, cu circa 300 de miliarde de dolari expunere în bilanțurile băncilor americane, poate amplifica daunele atunci când ciclul de credit se întoarce.
Cifrele bancare puternice maschează o deteriorare subiacentă
Conform raportului oficial al JPMorganprivind profiturile și comentariilor conducerii, $JPM a depășit așteptările atât în ceea ce privește profiturile, cât și veniturile, la acest rezultat contribuind performanțele comerciale record, creșterea puternică a serviciilor bancare de investiții și veniturile nete din dobânzi încă ridicate. A fost o poveste similară și pentru celelalte mari bănci, Goldman Sachs $GS, Citigroup $C și Wells Fargo $WFC depășind consensul în T1 2026, ceea ce sugerează că piața a subestimat în mod conservator profitabilitatea marilor bănci.
În același timp, însă, Dimon vorbește despre un "set complex și în creștere de riscuri": conflicte geopolitice, volatilitatea prețurilor la energie, deficite bugetare mari, evaluări ridicate ale activelor și incertitudini legate de politica comercială. După cum a declarat el pentru CNBC, aceste riscuri se pot manifesta în moduri diferite, dar "sunt semnificative" și nu pot fi ignorate doar pentru că cifrele pe termen scurt arată bine.
Standardele de creditare sunt în scădere pe tot spectrul
Într-o scrisoare adresată acționarilor în acest an, Dimon scrie că următorul ciclu de creditare va fi mai rău tocmai pentru că standardele de creditare s-au relaxat în liniște "în tot spectrul" în ultimii ani. El acordă o atenție deosebită segmentului de creditare privată și de finanțare nebancară, unde spune că volumul de risc în afara reglementărilor și transparenței bancare tradiționale este în creștere.
În cadrul apelului privind rezultatele, acesta a reiterat faptul că "nu am mai avut o recesiune a creditelor de atât de mult timp încât, atunci când va veni, va fi mai gravă decât cred oamenii". El a observat că mulți investitori și creditori vând în prezent o poveste de creștere bazată pe proiecții și modele, nu pe pierderi reale care nu s-au manifestat încă în sistem.
El adaugă la aceasta avertizarea cu privire la o posibilă criză a pieței obligațiunilor dacă nivelurile ridicate ale datoriei publice și ratele mai mari ale datoriei vor atinge într-o zi limita dorinței investitorilor de a finanța guvernele în condițiile actuale. Într-un astfel de mediu, a spus el, o creștere bruscă a marjelor de credit ar putea împiedica rapid refinanțarea întreprinderilor cu datorii mari.
De la "epoca de aur a NII" la "ciclul tranzacțiilor"
O analiză realizată de FinancialContent și de alți comentatori ai pieței notează că structura profiturilor băncilor se schimbă. Între 2022 și 2025, profitabilitatea a fost determinată în principal de veniturile nete record din dobânzi, susținute de creșterea puternică a ratelor și de extinderea marjelor de depozit.
Acum, într-un mediu "neutru" al ratei Fed (aproximativ 3,5%-3,75%), nucleul profiturilor se deplasează către comisioanele din serviciile bancare de investiții, fuziuni și achiziții și piețele de capital. În T1 2026, asistăm la o revenire puternică a tranzacțiilor: la instituții mari precum Goldman Sachs și JPMorgan, comisioanele bancare de investiții au crescut cu zeci de procente datorită unei reveniri a fuziunilor și achizițiilor, a ofertelor publice inițiale și a refinanțării în sectoare precum IA și energia.
Acestea fiind spuse, profitabilitatea este încă ridicată, dar calitatea sa este mai ciclică. Într-adevăr, tranzacțiile și activitatea de pe piață sunt mult mai sensibile la nervozitatea și volatilitatea investitorilor decât randamentele relativ stabile ale creditelor.
Paradoxul: un CEO pesimist care a avut o serie record de
JPMorgan a avut o serie de ani record în ultimul deceniu, înregistrând șapte profituri anuale record între 2015 și 2024, inclusiv un maxim istoric de aproximativ 58,5 miliarde de dolari în 2024. Acesta este mai mult decât dublul numărului de recorduri stabilite în primul deceniu de conducere a lui Dimon.
Astfel, analiștii remarcă un paradox: de ce un șef de bancă cu rezultate atât de bune prezintă public scenarii mai degrabă întunecate? Potrivit lui Charles Peabody de la Portales Partners, este vorba, de asemenea, de un instrument de management intern - cu o retorică agresivă cu privire la risc, Dimon își menține echipa în alertă și previne automulțumirea într-o franciză cu creștere rapidă și profitabilitate ridicată.
În plus, avertismentele lui Dimon nu sunt legate de momentul unei crize, ci mai degrabă de cartografierea slăbiciunilor sistemului. TheStreet subliniază că el a dat avertismente similare înainte de 2005-2007 - nu a fost precis în sincronizare, dar nu a greșit în direcția finală.
Pregătirea pentru recesiune, stagflație și scenariul "rău"
În aparițiile publice, Dimon a repetat că nu prognozează o anumită recesiune sau prăbușire, ci că JPMorgan trebuie să fie pregătită pentru o gamă largă de scenarii - inclusiv stagflație, o perioadă mai lungă de rate mai mari și spread-uri de credit mai mari. Într-un astfel de mediu, a spus el, ar exista un stres semnificativ asupra firmelor puternic îndatorate care ar fi forțate să se refinanțeze în condiții mult mai proaste.
În cadrul zilei investitorilor, banca a prezentat teste de stres interne în cadrul cărora, chiar și într-un scenariu "foarte rău" - o recesiune profundă, o scădere cu 40% a piețelor de capital și o dublare a pierderilor din credite - ea vizează în continuare un randament al capitalului propriu tangibil de aproximativ 10%. Aceasta este semnificativ mai mică decât nivelul actual de 23%, dar totuși cu câteva puncte procentuale peste cerințele de capital și costul capitalului, indicând soliditatea bilanțului.
Pentru investitori, acest lucru transmite un mesaj dublu: pe termen scurt, băncile fac o mulțime de bani și beneficiază de redresarea piețelor de capital - dar pe termen lung, șeful celei mai mari bănci avertizează că stresul în domeniul creditării se acumulează sub suprafață, în special în afara sectorului bancar tradițional. Așadar, Dimon spune efectiv: nu există niciun motiv pentru a ignora profiturile actuale, dar este o greșeală să extrapolăm prea mult în viitor fără a lua în considerare riscul de credit.